整合预期强烈,光伏设备板块走强 行业拐点已至?
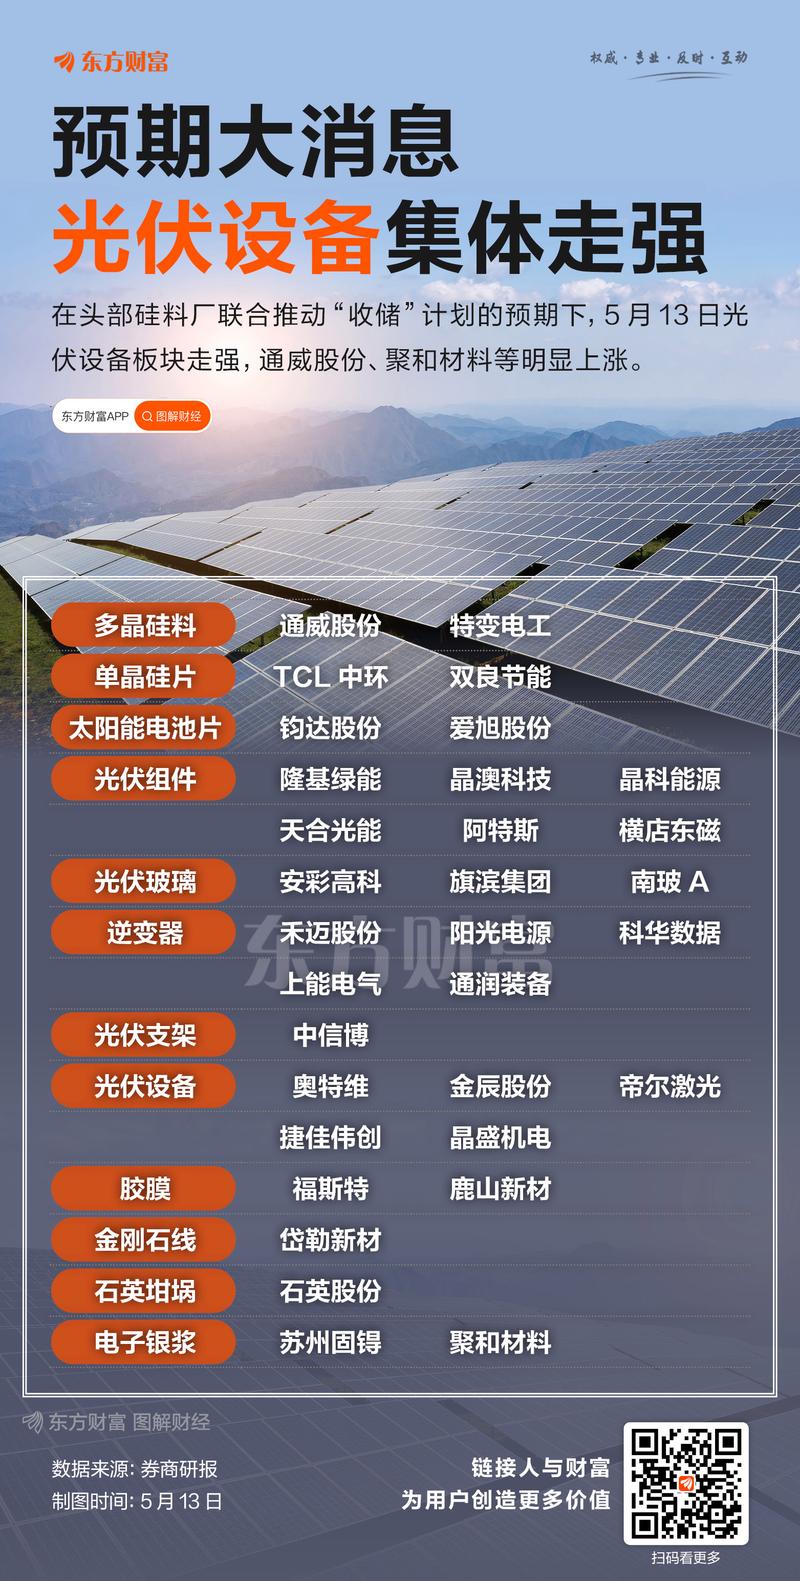
A股光伏设备板块持续走强,成为市场关注的焦点。多家光伏设备龙头企业股价连续上涨,带动整个板块指数创出阶段性新高。市场分析认为,这轮行情的核心驱动力,并非短期业绩爆发,而是来自行业内部日益强烈的“整合预期”——在经历了一年多的产能过剩、价格战与盈利承压之后,光伏设备行业正走到一个关键的并购重组窗口期。
一、为什么是“整合预期”?
光伏行业具有典型的重资产、技术迭代快、规模效应显著的特征。过去三年,在“双碳”目标刺激下,各路资本涌入,硅料、硅片、电池片、组件乃至设备环节均出现大规模扩产。终端装机增速未能同步消化爆发式增长的产能,导致产业链价格自2023年起大幅跳水,多数环节陷入亏损。
设备环节虽然不直接受硅料价格波动影响,但下游客户(电池片、组件厂商)的资本开支收缩,直接导致光伏设备企业新增订单放缓。一线设备厂商尚且依靠技术升级和海外订单维持增长,二线及以下厂商则面临订单萎缩、应收账款高企、现金流紧张的局面。
“当行业毛利率跌到20%以下,甚至部分企业跌破15%时,整合就成了唯一的出路。”一位光伏行业分析师指出,“设备行业比下游更早感受到寒意,因为客户扩产暂停,设备需求就会断崖式下跌。而一旦行业开始整合,头部设备商收购中小厂商,或者横向联合,都会重构竞争格局,提升行业集中度。”
二、政策与资本双重助推
整合预期升温的背后,离不开政策与资本的共同推动。
政策层面,工信部等部门多次召开座谈会,强调要“引导光伏行业健康有序发展”,遏制低水平重复建设,鼓励兼并重组。监管部门对上市公司并购重组的审核也在优化,尤其是对符合国家战略方向的产业整合,给予了更积极的支持态度。
资本层面,一级市场的光伏融资环境已明显收紧,大量中小设备企业难以获得新一轮股权融资。与此不少上市公司手握现金,或拥有便捷的再融资渠道,具备收购整合的能力。而且,由于许多中小企业的估值已跌至历史低位,对于头部企业而言,此时的并购成本极具吸引力。
“过去买一个团队要花几个亿,现在可能几千万就能拿下,还能附带一些知识产权和客户资源。”一位曾参与光伏设备并购的投行人士表示,“产业资本正在行动,春节后已有多起意向性的接触。”
三、设备环节的特殊逻辑
与主产业链整合不同,光伏设备行业的整合有其独特性。
第一,技术迭代带来的“洗牌式”整合。当前,光伏电池技术正从P型向N型全面切换,Topcon、HJT、BC等路线并存。不同技术路线对应的设备差异巨大,设备商必须押注或覆盖多条路线。这导致大量只做单一技术设备的中小企业面临淘汰,被头部平台型设备商收购成为合理出路。
第二,客户绑定与整线交付能力。下游头部电池组件厂商更倾向于选择能提供整线解决方案、且具备长期服务能力的设备商作为合作伙伴。这种趋势迫使设备商通过并购补齐短板,形成“单机+整线”的综合能力,从而增强客户粘性。
第三,海外市场扩张的助力。中国光伏设备企业正加速出海,但要进入欧美、中东等市场,需具备更强的品牌、服务和合规能力。通过整合有海外渠道或技术特长的公司,可以加速全球化布局。
四、板块走强的市场演绎
从市场表现来看,光伏设备板块的走强呈现出明确的结构性特征:
一是龙头股率先反弹。市值较大、现金充裕、技术布局全面的设备龙头,被市场视为最有可能发起整合的一方,股价表现强势。
二是“壳资源”类标的走高。部分市值较小、但拥有一定技术积累或客户基础的设备企业,被市场押注为潜在的被并购对象,股价出现异动。
三是细分环节受追捧。例如,涉及激光设备、镀膜设备、离子注入等关键步骤的设备商,因技术壁垒高、替代难度大,在整合中更具议价权,尤为资金关注。
不过,也有机构提醒,当前整合仍处于预期阶段,实际落地仍需时间,且并购后的业务协同、文化融合、团队稳定等均存在不确定性,投资者需警惕主题炒作过后的回落风险。
五、整合将重塑行业生态
如果整合预期逐步兑现,光伏设备行业将发生深层次的变化:
- 集中度提升:前5家设备商市场份额有望从目前的60%左右进一步升至80%以上,形成类似半导体设备行业的寡头格局;
- 议价能力增强:整合后的头部企业对下游客户和上游零部件的议价能力都将提升,毛利率趋于稳定;
- 研发效率提高:避免重复研发,资源向头部集中,加速新技术的产业化;
- 海外竞争力加强:中国光伏设备整体出海将从“单打独斗”走向“集团作战”。
更重要的是,设备环节的整合会传导至整个光伏产业链,加速落后产能出清,推动行业从“规模竞争”转向“技术+服务”的综合竞争。这或许才是本轮光伏设备板块走强的深层逻辑。
###
资本市场的价格发现功能,总是提前反应产业趋势的变化。光伏设备板块的走强,既是对前期超跌的修复,也是对即将到来的行业整合浪潮的确认。虽然整合之路未必一帆风顺,但方向已经清晰:光伏设备行业正从群雄逐鹿走向巨头竞合,而这一刻,或许比想象中来得更快。